Cadangan pengecualian cukai eksport minyak sawit mentah untuk November masih dalam perbincangan. Menteri Perladangan dan Komoditi Datuk Seri Noraini Ahmad berkata cadangan itu datang daripada industri dan memerlukan perbincangan lanjut sebelum keputusan dibuat.
Laporan Bernama yang diterbitkan Astro Awani pada 26 Oktober menyebut cadangan berkaitan cukai eksport 10%. Kementerian telah mengadakan libat urus dengan pemain industri sebelum perkara itu dibawa untuk pertimbangan Kementerian Kewangan.
Pada tahap ini, pelabur belum mempunyai keputusan muktamad untuk dimasukkan sebagai tambahan keuntungan syarikat. Tempoh, produk yang layak dan kaedah pelaksanaan perlu muncul dalam pengumuman rasmi terlebih dahulu.
Satu sektor, beberapa jenis perniagaan
Pada pandangan kami, cara paling berguna membaca berita ini ialah mengenal pasti apa yang sebenarnya dijual oleh syarikat. Ada syarikat menumpukan ladang, ada yang menapis minyak mentah, dan ada kumpulan yang menjalankan kedua-duanya.
Pengeksport minyak mentah mempunyai pendedahan langsung kepada cukai ke atas produk tersebut. Penapis tempatan pula membeli bahan mentah untuk menghasilkan produk hiliran. Perubahan insentif mengeksport bahan mentah boleh mempengaruhi persaingan mendapatkan bekalan.
Oleh itu, kesan kepada margin perlu dijejak melalui operasi. Memegang nama besar dalam sektor perladangan tidak menjawab berapa banyak produknya dieksport sebagai minyak mentah atau diproses sendiri.
Penjimatan cukai tidak sama dengan kenaikan untung bersih
Ambil contoh aritmetik semata-mata. Jika suatu eksport mempunyai nilai asas bercukai RM10 juta dan keseluruhannya tertakluk pada kadar 10%, jumlah cukainya RM1 juta. Jika pengecualian penuh dikenakan pada asas dan tempoh yang sama, itulah penjimatan cukai kasar yang terhasil dalam contoh tersebut.
Ini bukan anggaran bagi mana-mana syarikat atau tafsiran formula kastam sebenar. Untuk mengira kesan sebenar, kita masih memerlukan asas taksiran, jumlah yang layak serta kontrak jualan berkenaan.
Pembeli juga boleh merunding semula harga apabila kos pembekal berubah. Sebahagian manfaat mungkin berpindah melalui harga jualan, sementara kos pengangkutan dan perubahan mata wang terus mempengaruhi hasil akhir.
Tiga perkara yang saya akan semak dalam laporan syarikat
Pertama, pecahan pendapatan dan keuntungan antara perladangan dengan pemprosesan. Kedua, jumlah serta destinasi eksport minyak mentah jika didedahkan. Ketiga, ulasan pengurusan tentang margin dan kos bahan mentah selepas sebarang perubahan dasar dilaksanakan.
Jika maklumat eksport minyak mentah tidak dinyatakan dengan jelas, catat kekosongan itu. Angka keseluruhan jualan sawit tidak wajar terus dianggap sebagai jumlah yang mendapat pengecualian.
Saya juga mahu melihat tujuan dasar dinilai selepas pelaksanaan: adakah penghantaran meningkat, inventori berkurang, dan berapa banyak hasil cukai yang dilepaskan untuk mencapai kesan itu? Angka eksport dan inventori dalam keluaran data seterusnya lebih berguna untuk menguji hasilnya.
Berita cadangan memberi sebab untuk membuka semula laporan tahunan. Keputusan pelaburan memerlukan satu langkah lagi: menghubungkan dasar yang benar-benar diluluskan dengan wang yang benar-benar boleh diperoleh syarikat.
Sumber: Bernama melalui Astro Awani, 26 Oktober 2026.
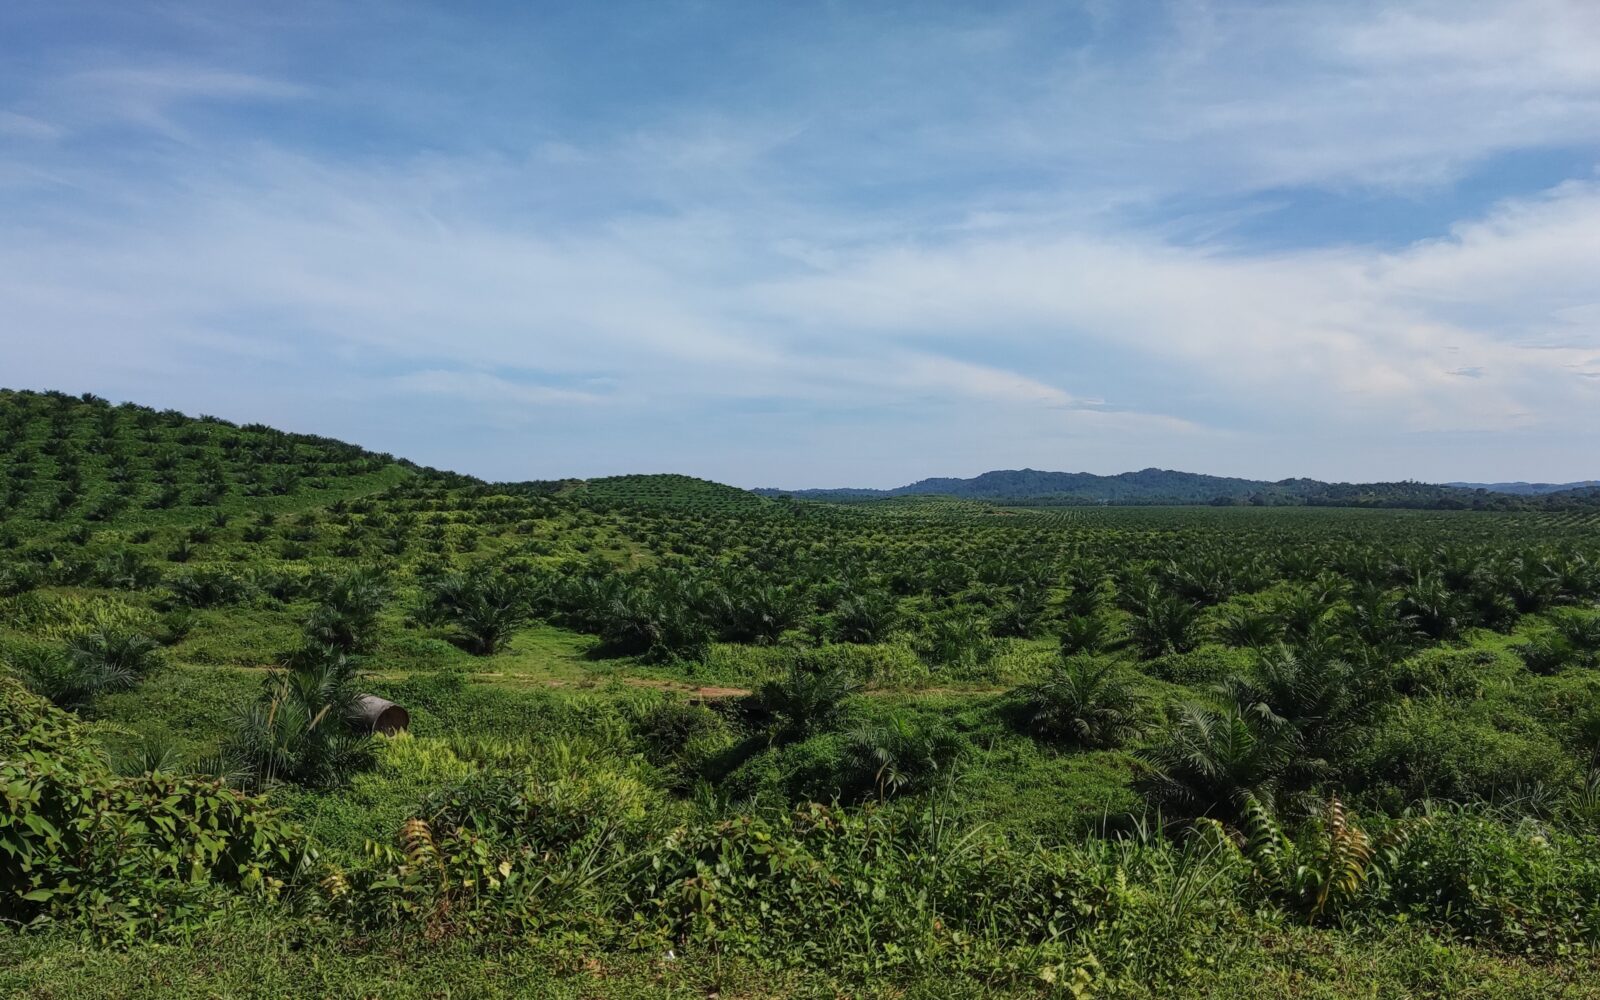
Ladang kelapa sawit di daerah Mersing, 16 Mei 2025. Foto arkib. Foto: Wee Hong / Wikimedia Commons · CC BY-SA 4.0 (dikecilkan dan dipangkas untuk paparan; foto di bawah lesen yang sama).